Balanced Scorecard
Inhaltsverzeichnis: Definition – Bedeutung – Funktionsweise – Beispiele – Vorteile und Nachteile – Fragen aus der Praxis – Hinweise
Balanced Scorecard: Mit Kennzahlen steuern
Ein Geschäftsführer sitzt vor der Bilanz und stellt fest: Die Zahlen sehen solide aus. Doch niemand im Haus kann so recht sagen, ob die eigentliche Strategie damit auch vorangekommen ist. Die Kundenzufriedenheit wird nirgends erfasst, und ob die internen Abläufe tatsächlich schneller geworden sind, lässt sich nur vermuten. Genau an diesem Punkt setzt die Balanced Scorecard an, sinngemäß übersetzt „ausgewogener Berichtsbogen“.
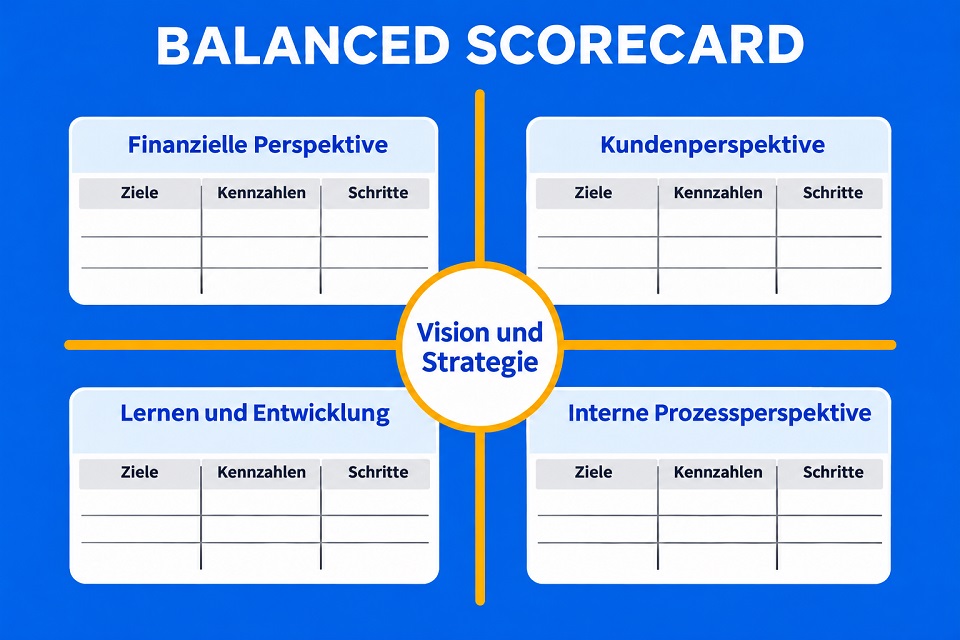
Als Kennzahlensystem bildet die Balanced Scorecard die Leistung einer Organisationseinheit, etwa eines Unternehmens, einer Abteilung oder eines Projekts, gleichzeitig aus vier Perspektiven ab. Sie dient dazu, Stakeholdern die Strategie einer Organisation nachvollziehbar zu vermitteln und deren Umsetzung anhand von Erfolgsfaktoren zu überwachen. Im Projektmanagement eignet sie sich sowohl für die Steuerung einzelner, größerer Projekte als auch für das Multiprojektmanagement, in dem mehrere Projekte auf eine gemeinsame Unternehmensstrategie ausgerichtet werden müssen.
Entwickelt wurde die Methode von Robert S. Kaplan und David P. Norton. Ihren Ursprung hat sie in einer einjährigen, unternehmensübergreifenden Studie, die 1990 im Auftrag von KPMG über deren Forschungsbereich, das Nolan Norton Institute, durchgeführt wurde. Rund ein Dutzend Unternehmen aus Industrie und Dienstleistung untersuchten dabei gemeinsam, wie sich Unternehmensleistung jenseits reiner Finanzkennzahlen abbilden lässt. Die Ergebnisse veröffentlichten Kaplan und Norton 1992 im Harvard Business Review [1]. Bereits der Titel des Artikels, „Measures That Drive Performance“, bringt die Grundidee auf den Punkt: Was ein Unternehmen misst, lenkt auch, worauf es seine Kräfte richtet.
- Die Balanced Scorecard übersetzt eine Unternehmens- oder Projektstrategie in konkrete, überwachbare Kennzahlen.
- Sie berücksichtigt vier gleichrangige Blickwinkel gleichzeitig, nicht nacheinander.
- Entwickelt wurde sie Anfang der 1990er Jahre von Robert S. Kaplan und David P. Norton.
- Sie ersetzt weder die Kosten- und Leistungsrechnung noch die Strategieentwicklung selbst.
- Der Aufbau folgt einem festen Weg: von der Strategie über Ziele und Kennzahlen bis zur laufenden Überwachung.
Warum die Balanced Scorecard wichtig ist
Wer ausschließlich auf Finanzkennzahlen wie Umsatz oder Rendite schaut, sieht immer nur das Ergebnis vergangener Entscheidungen, nie die Ursachen für künftigen Erfolg oder Misserfolg. Die Balanced Scorecard begegnet diesem blinden Fleck, indem sie Kunden-, Prozess- und Entwicklungskennzahlen gleichberechtigt neben die Finanzperspektive stellt. Für Führungskräfte entsteht so ein kompakter Überblick, der auf einer einzigen Seite zeigt, wie gut die Strategie tatsächlich greift, statt sie nur auf dem Papier zu behaupten.
Besonders in größeren Projekten und im Multiprojektmanagement zahlt sich das aus. Einzelne Projektfortschritte lassen sich damit direkt an übergeordnete strategische Ziele zurückbinden, statt isoliert nach eigenen, projektinternen Maßstäben bewertet zu werden. Wer als Führungskraft oder Projektleitung regelmäßig erklären muss, wie der eigene Bereich zur Gesamtstrategie beiträgt, findet in der Balanced Scorecard ein Werkzeug, das genau diese Verbindung sichtbar macht.
Wichtig ist aber auch eine Abgrenzung, die häufig übersehen wird: Die Balanced Scorecard macht eine bereits vorhandene Strategie messbar, entwickelt aber selbst keine neue Strategie. Wer noch gar keine Strategie formuliert hat, ist mit Methoden zur Strategieentwicklung wie einer SWOT-Analyse, die Stärken, Schwächen, Chancen und Risiken systematisch gegenüberstellt, zunächst besser bedient. Erst wenn die Richtung feststeht, entfaltet die Balanced Scorecard ihren eigentlichen Nutzen als Steuerungsinstrument.
Wie funktioniert die Balanced Scorecard?
Der Aufbau einer Balanced Scorecard folgt einem nachvollziehbaren Weg von der Strategie bis zur laufenden Kontrolle. Im Zentrum stehen dabei immer die vier Perspektiven, aus denen sich jeweils eigene Leitfragen ableiten lassen:
Finanzperspektive: Sie bildet Kennzahlen ab, die aus Sicht von Anteilseignern und Kapitalgebern zählen. Die Leitfrage lautet: Wie müssen wir gegenüber unseren Teilhabern auftreten, um finanziellen Erfolg nachzuweisen? Typische Kennzahlen sind Umsatz, Rendite, Cashflow oder Aktienkurs.
Kundenperspektive: Sie erfasst, wie eine Organisation gegenüber Kunden und Markt wahrgenommen wird. Die Leitfrage lautet: Wie müssen wir uns gegenüber unseren Kunden verhalten, um unsere Vision zu verwirklichen? Beispiele sind Kundenzufriedenheit, Wiederbeauftragungsquote oder Bekanntheitsgrad.
Interne Prozessperspektive: Sie misst, wie gut die eigenen Abläufe funktionieren. Die Leitfrage lautet: In welchen Prozessen müssen wir besonders gut sein, um Kunden und Kapitalgeber zufriedenzustellen? Kennzahlen hierfür sind etwa Durchlaufzeit, Nachbearbeitungsquote oder Produktivität.
Lern- und Entwicklungsperspektive (teils auch Innovations- oder Mitarbeiterperspektive genannt): Sie bildet die Fähigkeit zu Veränderung und Wachstum ab. Die Leitfrage lautet: Wie fördern wir unsere Verbesserungs- und Wachstumspotenziale? Beispiele sind die Anzahl neu entwickelter Produkte, Patente oder Weiterbildungstage.
Aus der Strategie werden für jede dieser vier Perspektiven zunächst konkrete Ziele abgeleitet, formuliert nach der SMART-Formel und begrenzt auf den eigenen Verantwortungsbereich. Für jedes Ziel werden anschließend passende Kennzahlen gesucht oder neu entwickelt. Dabei hilft eine Reihe von Prüffragen:
- Was genau wird gemessen?
- Zu welchem Ziel gehört die Kennzahl?
- Wie hoch ist der Erhebungsaufwand?
- Und liegt die Erreichung tatsächlich im eigenen Einflussbereich?
Kennzahlen lassen sich außerdem nach ihrem Typ unterscheiden, etwa in absolute Zahlen, Verhältniszahlen oder relative Werte. Zusätzlich unterscheidet man, ob sie als Frühindikator künftige Entwicklungen anzeigen oder als Spätindikator bereits erzielte Ergebnisse abbilden. Die Zahl der Messebesucher an einem Stand ist beispielsweise ein Frühindikator für den späteren Auftragseingang, während Umsatz oder Marktanteil klassische Spätindikatoren sind.
Aus der Fülle möglicher Kennzahlen wählt eine Organisation meist 15 bis 20 der aussagekräftigsten aus. Drei Kriterien leiten diese Auswahl:
- Ähnliche Kennzahlen werden zusammengefasst.
- Strategisch bedeutsame Kennzahlen erhalten Vorrang vor solchen für einmalige Aktionen.
- Die Auswahl wird gleichmäßig auf die vier Perspektiven verteilt.
Anschließend werden die Ursache-Wirkungsbeziehungen zwischen den Kennzahlen offengelegt. Fortschritte beim Lernen und in der Entwicklung verbessern typischerweise die internen Prozesse, das wiederum erhöht die Kundenzufriedenheit. Am Ende schlägt sich das in besseren Finanzkennzahlen nieder.
Für jede Kennzahl werden abschließend Sollwerte und Zeitpunkte bestimmt, etwa auf Basis historischer Werte, Benchmarks vergleichbarer Organisationen oder Expertenschätzungen. Die fertige Scorecard wird dann mit konkreten Maßnahmen sowie mit den Zielvereinbarungen der Mitarbeitenden verknüpft, damit jede Kennzahl auch tatsächlich beeinflussbar bleibt. In der laufenden Überwachung hat sich eine einfache Ampellogik bewährt: Grün, Gelb oder Rot zeigen auf einen Blick, wo eine Organisation gegenüber ihren Zielwerten steht und wo Gegensteuern notwendig wird.
Merksatz: Kaplan und Norton brachten ihre Grundüberlegung 1992 auf eine knappe Formel: „What you measure is what you get.“ Frei übersetzt: Was ein Unternehmen misst, das bekommt es auch, im Guten wie im Schlechten. Das Messsystem einer Organisation prägt, wie Führungskräfte und Mitarbeitende handeln, weit über die reine Dokumentation von Ergebnissen hinaus.
Beispiele für die Balanced Scorecard
Wie eine Balanced Scorecard konkret aussieht, zeigt sich am besten an Beispielen aus unterschiedlichen Bereichen.
Ein mittelständischer Maschinenbauer nutzt die Finanzperspektive, um den Anteil wiederkehrender Serviceumsätze am Gesamtumsatz zu steigern, statt sich allein auf den Verkauf neuer Anlagen zu verlassen. In der Kundenperspektive verfolgt ein Versicherungsunternehmen die Quote der Vertragsverlängerungen als Frühindikator für langfristige Kundenbindung, lange bevor sich das in den jährlichen Umsatzzahlen niederschlägt.
Besonders anschaulich lässt sich das Prinzip an einem internen Softwareentwicklungsbereich zeigen, wie er in vielen größeren Unternehmen als eigenständige Kosten- oder Profitstelle geführt wird. Ein solcher Bereich könnte in der Prozessperspektive das Ziel verfolgen, den Anteil der mit agilen Methoden umgesetzten Projekte innerhalb von drei Jahren auf über die Hälfte zu steigern. Gemessen wird das an der Anzahl abgeschlossener Sprints je Team und Monat. In der Lern- und Entwicklungsperspektive ließe sich ergänzend festhalten, wie viele Teammitglieder im gleichen Zeitraum eine Zertifizierung in agilen Methoden erwerben. Beide Kennzahlen greifen ineinander: Mehr geschultes Personal begünstigt in der Regel eine schnellere und zuverlässigere Umstellung auf agile Arbeitsweisen.
In der Kundenperspektive desselben Bereichs könnte die Quote der innerhalb der Projektlaufzeit umgesetzten Änderungsanforderungen im Mittelpunkt stehen. Denkbar wäre das Ziel, sie innerhalb von drei Jahren auf 70 Prozent zu erhöhen. Als konkrete Maßnahme dazu ließe sich eine interne Wissensdatenbank aufbauen, über die Vertriebs- und Projektteams jederzeit auf aktuelle Kundeninformationen zugreifen können, statt bei jeder Anfrage neu zu recherchieren.
Vorteile und Nachteile
Wie jedes Werkzeug zur Unternehmenssteuerung bringt auch die Balanced Scorecard sowohl Stärken als auch klare Grenzen mit.
Zu den Vorteilen zählen:
- Sie fokussiert auf die wesentlichen Steuerungsgrößen und richtet dadurch die kritischen Erfolgsfaktoren konsequent an der Strategie aus.
- Sie liefert einen schnellen Überblick, da sich die wichtigsten Kennzahlen zur Strategieumsetzung auf einer Seite darstellen lassen.
- Sie ist leicht verständlich und eignet sich dadurch gut für die Kommunikation mit unterschiedlichen Stakeholdern.
- Sie lässt sich flexibel an ganz unterschiedliche geschäftliche Anforderungen anpassen, von der Abteilung bis zum Konzern.
Als Nachteile bzw. Grenzen gelten:
- Sie ergänzt eine bereits vorhandene Strategie um die Kennzahlenperspektive, entwickelt diese Strategie aber nicht selbst.
- Sie ersetzt weder die Kosten- noch die Leistungsrechnung, dafür ist sie zu ungenau und bildet steuerliche oder handelsrechtliche Aspekte nicht ab.
- Sie zeigt nicht automatisch alle für die Steuerung relevanten Kennzahlen, für einzelne Teilbereiche braucht es häufig ergänzende Messgrößen.
- Wird sie zweckentfremdet, etwa um unternehmenspolitische Interessen durchzusetzen, verliert sie schnell ihre Akzeptanz in der Belegschaft.
Unterm Strich funktioniert die Balanced Scorecard am besten dort, wo eine Organisation bereits eine klare Strategie besitzt und diese nun sichtbar und überprüfbar machen möchte, nicht als Ersatz für fehlende strategische Entscheidungen.
Häufige Fragen aus der Praxis
Hier finden Sie einige Fragen und Antworten aus der Praxis:
Lässt sich eine Balanced Scorecard auch für ein einzelnes Team oder ein kleines Projekt erstellen?
Das Grundprinzip funktioniert unabhängig von der Größe der Organisationseinheit. Voraussetzung ist lediglich, dass für das Team oder Projekt eine eigene, wenn auch kompakte Strategie formuliert werden kann. Bei sehr kleinen Einheiten lohnt es sich, die Anzahl der Kennzahlen deutlich unter 15 zu halten, damit die Pflege der Scorecard nicht mehr Aufwand verursacht als der Nutzen rechtfertigt.
Muss eine Balanced Scorecard immer alle vier Perspektiven gleich stark gewichten?
Nein, die Gewichtung darf sich am tatsächlichen strategischen Schwerpunkt orientieren. Wichtig ist nur, dass keine Perspektive komplett fehlt, denn genau die Ausgewogenheit über alle vier Blickwinkel hinweg unterscheidet die Methode von einem reinen Finanz- oder Kundenkennzahlensystem.
Wie oft sollten die Kennzahlen einer Balanced Scorecard überprüft werden?
Die konkrete Erhebung einzelner Kennzahlen kann monatlich, quartalsweise oder jährlich erfolgen, je nachdem, wie schnell sich ein Wert sinnvoll verändern kann. Die Scorecard als Ganzes, einschließlich der Ziele und Sollwerte, sollte aber mindestens einmal jährlich grundsätzlich überprüft werden, insbesondere dann, wenn sich die zugrunde liegende Strategie ändert.
Wer sollte in einem Unternehmen für die Erhebung der Kennzahlen zuständig sein?
In der Praxis übernimmt das häufig die Controllingabteilung, da sie über die passenden Instrumente und Erfahrung im Umgang mit Kennzahlen verfügt. Die inhaltliche Verantwortung für ein Ziel und dessen Kennzahl sollte trotzdem bei der jeweiligen Fachabteilung liegen, sonst verliert die Scorecard schnell den Bezug zur täglichen Arbeit.
Wie viele Kennzahlen sind zu viele?
Eine Frage lässt sich im Vorfeld selten abschließend beantworten: Wo endet eine sinnvolle Steuerung durch Kennzahlen, und wo beginnt eine Kultur, in der nur noch gemessen statt gearbeitet wird? Gerade in der Softwareentwicklung ist diese Grenze schwer zu ziehen. Velocity, Durchlaufzeiten, Fehlerquoten, Testabdeckung, Anzahl abgeschlossener Sprints: Jede einzelne dieser Kennzahlen lässt sich gut begründen. In der Summe können sie ein Team aber dazu verleiten, auf die Zahl statt auf das eigentliche Ziel dahinter zu optimieren.
Die Balanced Scorecard begrenzt dieses Risiko zwar durch ihre Vorgabe, sich auf 15 bis 20 zentrale Kennzahlen zu beschränken, eine Garantie gegen Zahlenfixierung ist das aber nicht. Ein Team, das ausschließlich an einer einzelnen Prozesskennzahl gemessen wird, findet fast immer einen Weg, diese Zahl zu verbessern, auch wenn die dahinterliegende Absicht dabei auf der Strecke bleibt. Wer in seinem eigenen Team oder Unternehmen Kennzahlen einführt oder überarbeitet, tut daher gut daran, sich regelmäßig zu fragen: Bildet eine Kennzahl noch das ursprüngliche Ziel ab, oder hat sie längst ein Eigenleben entwickelt?
Wie unterscheidet sich die Balanced Scorecard von OKR?
Objectives and Key Results (OKR) arbeitet mit kurzen, meist quartalsweisen Zyklen, in denen Teams eigene Ziele und dazugehörige Messgrößen festlegen, oft dezentral und bottom-up. Die Balanced Scorecard ist dagegen langfristiger angelegt und bindet die vier Perspektiven fest an die übergeordnete Unternehmensstrategie, meist mit einem zentraleren, top-down geprägten Zuschnitt. Beide Ansätze lassen sich in der Praxis auch kombinieren, etwa indem OKR-Zyklen genutzt werden, um einzelne Kennzahlen der Balanced Scorecard im Tagesgeschäft mit Leben zu füllen.
Hinweise:
Wenn Ihnen der Beitrag gefällt oder Sie darüber diskutieren wollen, teilen Sie ihn gerne in Ihrem Netzwerk. Und falls Sie sich für weitere Tipps aus der Praxis interessieren, dann testen Sie unseren beliebten Newsletter mit neuen Beiträgen, Downloads und Empfehlungen.
[1] Kaplan, Robert S.; Norton, David P.: The Balanced Scorecard: Measures That Drive Performance. In: Harvard Business Review, Bd. 70, Nr. 1 (Januar/Februar 1992), S. 71–79.
Wer die Methode über diesen Überblick hinaus vertiefen möchte, findet die ausführliche Darstellung im Standardwerk der beiden Urheber: Robert S. Kaplan und David P. Norton, The Balanced Scorecard: Translating Strategy into Action, Harvard Business School Press, Boston 1996.
Hier finden Sie zwei interessante Beiträge über die Jagd nach Kennzahlen und Kennzahlen, die falsches Verhalten fördern.
Und hier finden Sie ergänzende Informationen aus unserer Rubrik Wissen kompakt:

Wie funktioniert OKR?

Wie gelingt ein Perspektivwechsel?

Wie funktioniert die SMART-Formel?
„Wissen kompakt“ ist unser Glossar für Menschen in Organisationen, die sich mit Softwareentwicklung, Projekt- und Produktmanagement beschäftigen. Für genau diese Menschen und ihre Organisationen entwickeln und modernisieren wir seit 2012 Software. Pragmatisch. ✔️ Persönlich. ✔️ Professionell. ✔️
Lernen Sie t2informatik aus Berlin als Entwicklungspartner kennen.