ABC-Analyse
Inhaltsverzeichnis: Definition – Einsatzbereiche – Voraussetzungen – Durchführung – Maßnahmen – Abgrenzung – Vorteile und Nachteile – Fragen – Download – Hinweise
Wissen kompakt: Die ABC-Analyse teilt Produkte, Kunden oder Aufgaben nach ihrer Bedeutung in drei Klassen ein, um Entscheidungen zu erleichtern und Prioritäten zu setzen.
ABC-Analyse: Wichtiges von Nebensächlichem trennen
Eine Liste mit Hunderten Zeilen liegt auf dem Tisch: Artikel, Kunden, Aufgaben oder Risiken. Für alle zugleich reichen weder Zeit noch Budget. Also stellt sich die Frage, womit Sie beginnen.
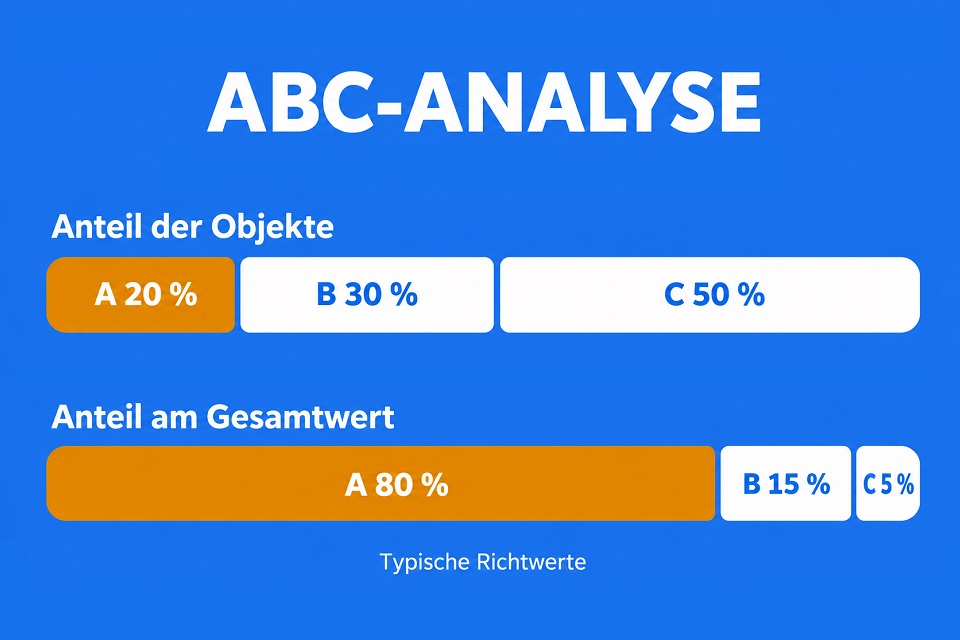
Hier setzt die ABC-Analyse an. Sie ist eine Methode zur Entscheidungsfindung und teilt Objekte nach ihrer Bedeutung in drei Klassen ein. Klasse A enthält die wichtigen, Klasse B die weniger wichtigen und Klasse C die unwichtigen Objekte. Grundlage ist das Pareto-Prinzip, nach dem häufig ein kleiner Teil der Objekte den größten Teil des Ergebnisses ausmacht (80-20-Regel). Sie zeigt, welche Leistungsträger besondere Steuerung oder Pflege verdienen. Zugleich erkennen Sie die Objekte, die sich kaum auf das Gesamtergebnis auswirken. Für diese lässt sich der Aufwand senken.
Die Methode stammt aus der Materialwirtschaft. H. Ford Dickie, Manager bei General Electric, beschrieb sie 1951 erstmals, um Lagerkosten zu senken [1]. Dickie knüpfte an die Beobachtung von Vilfredo Pareto an, dass wenige Objekte den Großteil des Werts ausmachen, und ergänzte sie um eine Kurve, die den kumulierten Anteil zeigt. Diese Lorenz-Kurve ist nach dem amerikanischen Ökonomen Max O. Lorenz benannt, der sie 1905 entwickelte, um die Verteilung von Vermögen zu messen [2]. Weil die Prinzipien allgemein gelten, wird die ABC-Analyse heute weit über das Lager hinaus eingesetzt.
- Die ABC-Analyse ist eine Methode zur Entscheidungsfindung und zeigt, welche Objekte den größten Beitrag zu einem Ergebnis leisten.
- Die Objekte werden nach einem Kriterium wie dem Umsatz absteigend sortiert, ihre Anteile werden aufaddiert und in die Klassen A (wichtig), B (weniger wichtig) und C (unwichtig) eingeteilt.
- Typisch ist eine Aufteilung nach 80, 15 und 5 Prozent des Gesamtwerts, die Grenzen lassen sich der Situation anpassen.
- Die Methode braucht quantifizierbare Daten und ab etwa 20 Objekten eine Tabellenkalkulation, Vorkenntnisse sind nicht erforderlich.
- Die Analyse betrachtet die Ist-Situation und nur ein Kriterium, künftige Chancen zeigt sie nicht.
Was sind Einsatzbereiche der ABC-Analyse?
Die Methode lohnt sich, sobald eine Liste zu lang wird, um jeden Eintrag einzeln zu beurteilen. Sie zeigt dann, welche Objekte zählen. Dafür legen Sie vorab ein Kriterium fest, etwa Umsatz oder Bestellmenge. Die Einsatzbereiche lassen sich in vier Gruppen ordnen.
- Sortiment, Kunden und Lieferanten: Welche Produkte erwirtschaften den größten Teil des Ergebnisses? Welche Kunden bringen den meisten Umsatz? Von welchen Lieferanten hängt der Einkauf am stärksten ab? Die Antworten zeigen Vertrieb, Einkauf und Lager, wohin sie ihre Zeit zuerst richten.
- Projekte, Aufgaben und Risiken: In einem Projektportfolio verteilt die Analyse Geld und Personal auf die Vorhaben mit dem größten Beitrag. Im Zeitmanagement trennt sie die wenigen Aufgaben, die den Fortschritt beschleunigen, von denen, die warten können. Auch Risiken und Stakeholder lassen sich nach ihrem Gewicht ordnen.
- Personal: Im Personalmanagement kann die Analyse die Bewertung von Mitarbeitern vorbereiten. Ein einzelnes Kriterium wird Menschen jedoch selten gerecht, sodass sich das Ergebnis eher als Gesprächsgrundlage eignet.
- Software und IT-Betrieb: Auch hier gibt es Listen, die sich ordnen lassen. Welche Anwendungen verursachen den größten Teil der Betriebs- und Wartungskosten? Welche Funktionen werden am häufigsten genutzt? Welche Fehlerarten binden im Support die meiste Zeit? Daraus ergibt sich, wo sich Modernisierung oder Weiterentwicklung zuerst lohnt.
Als Ergebnis liegen die bewerteten Daten in A-, B- und C-Klassen vor. Sie zeigen die Schwerpunkte für Rationalisierungen und die Einsparpotenziale, also die Anstrengungen, die sich kaum lohnen. Eine Grafik macht das Bild anschaulich.
Voraussetzungen und Hilfsmittel für die ABC-Analyse
Die ABC-Analyse lässt sich ohne besondere Vorkenntnisse durchführen und ist schnell zu erlernen. Voraussetzung sind vergleichbare Daten, die sich anhand eines einheitlichen Kriteriums bewerten lassen.
Als Grundlage dienen beispielsweise der Jahresumsatz einzelner Artikelgruppen, die Kosten verschiedener Anwendungen oder das Einkaufsvolumen je Lieferant. Wichtig ist, dass die Werte in Zahlen vorliegen und nach demselben Maßstab erfasst wurden. Meist stammen sie aus der Warenwirtschaft, der Buchhaltung oder einem Shopsystem und können als Tabelle exportiert werden. Bei großen Datenmengen müssen außerdem die technischen Möglichkeiten und das nötige Know-how für die Verarbeitung vorhanden sein.
Welche Werkzeuge sinnvoll sind, hängt vor allem von der Datenmenge ab: Kleine Listen lassen sich problemlos mit Papier und Stift auswerten. Ab etwa 20 Objekten empfiehlt sich eine Tabellenkalkulation, die das Sortieren, Berechnen und Erstellen von Diagrammen erleichtert. Und bei großen Datenmengen bieten sich Datenbankanwendungen an, die direkt auf die vorhandenen Systeme zugreifen.
Durchführung der ABC-Analyse: Schritt für Schritt
Die folgenden sechs Schritte zeigen das Vorgehen an einem Beispiel. Der Anbieter eines Online-Shops für Wanderzubehör möchte wissen, auf welche Artikelgruppen er Einkauf und Marketing konzentrieren soll. Er hat zwölf Artikelgruppen und kennt den Jahresumsatz jeder Gruppe.
Schritt 1: Kriterium wählen
Das Kriterium bestimmt, was „wichtig“ bedeutet. Gebräuchlich sind Kosten, Umsatz, Deckungsbeitrag, Wartungsaufwand, ROI, Einkaufsvolumen, Verkaufszahlen, Herstellkosten oder der durchschnittliche Bestandswert. Der Shop wählt den Jahresumsatz je Artikelgruppe und sammelt die Werte zunächst in einer ungeordneten Tabelle.
| Artikelgruppe | Jahresumsatz in € |
|---|---|
| Schlafsäcke | 48.200 |
| Wanderjacken | 128.300 |
| Karten und Führer | 6.600 |
| Rucksäcke | 171.800 |
| Wandersocken | 18.900 |
| Zelte | 63.500 |
| Trinkflaschen | 5.500 |
| Wanderschuhe | 236.400 |
| Stirnlampen | 24.600 |
| Kocher und Zubehör | 11.200 |
| Funktionsunterwäsche | 20.700 |
| Trekkingstöcke | 31.700 |
| Summe | 767.400 |
Tabelle 1: Ausgangsdaten des Wander-Shops (Beispiel)
Schritt 2: Objekte absteigend sortieren
Ordnen Sie die Objekte nach dem Kriterium vom höchsten zum niedrigsten Wert. Im Beispiel stehen Wanderschuhe mit 236.400 € an erster Stelle, Trinkflaschen mit 5.500 € am Ende.
Schritt 3: Anteile am Gesamtwert berechnen
Setzen Sie den Wert jedes Objekts ins Verhältnis zur Gesamtsumme. Für die Wanderschuhe bedeuten die 236.400 € bei einer Gesamtsumme von 767.400 € also 30,8 Prozent. Die Anteile aller Zeilen ergeben zusammen 100 Prozent.
Schritt 4: Anteile aufaddieren (kumulieren)
Addieren Sie die Anteile von oben nach unten. Jeder kumulierte Wert ist die Summe aus dem Wert der Zeile darüber und dem eigenen Anteil. Nach den Wanderschuhen stehen 30,8 Prozent, nach den Rucksäcken 53,2 Prozent. In der letzten Zeile muss 100 Prozent erscheinen, sonst steckt ein Rechenfehler in der Tabelle.
Schritt 5: Klassen bilden
Typisch ist die Einteilung nach 80, 15 und 5 Prozent des Gesamtwerts. Sie folgt der Faustregel des Pareto-Prinzips, nach der etwa 20 Prozent der Objekte für 80 Prozent des Ergebnisses verantwortlich sind. Die Grenzen können Sie frei wählen, auch mehr als drei Klassen sind möglich. Der Shop ordnet die Gruppen nach dem kumulierten Umsatz zu: Bis etwa 80 Prozent bilden sie Klasse A, bis etwa 95 Prozent Klasse B, der Rest ist Klasse C. Im Beispiel sind es je vier Gruppen.
| Rang | Artikelgruppe | Umsatz in € | Anteil in % | Kumuliert in % | Klasse |
|---|---|---|---|---|---|
| 1 | Wanderschuhe | 236.400 | 30,8 | 30,8 | A |
| 2 | Rucksäcke | 171.800 | 22,4 | 53,2 | A |
| 3 | Wanderjacken | 128.300 | 16,7 | 69,9 | A |
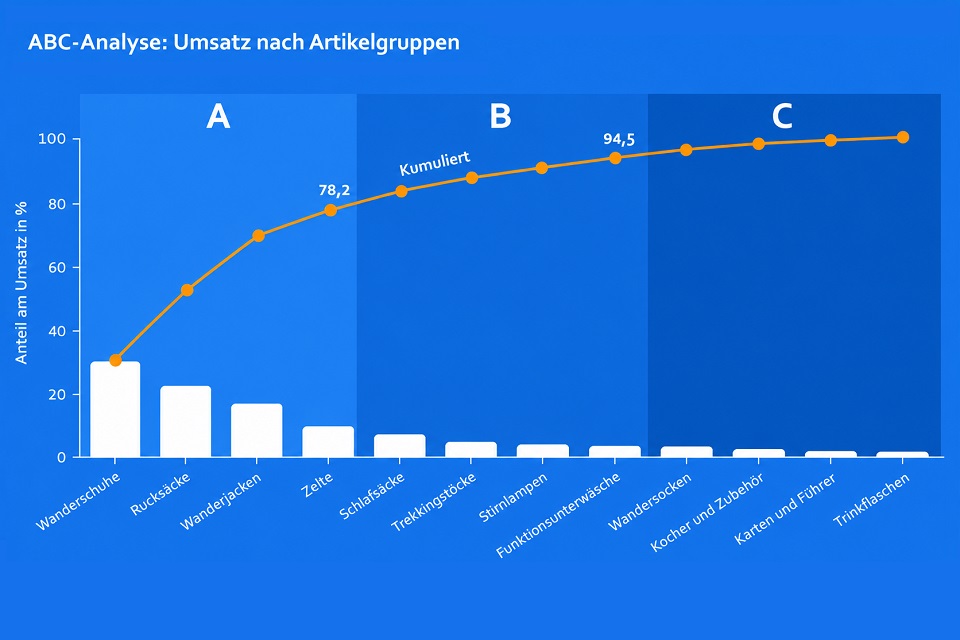
| 4 | Zelte | 63.500 | 8,3 | 78,2 | A |
| 5 | Schlafsäcke | 48.200 | 6,3 | 84,5 | B |
| 6 | Trekkingstöcke | 31.700 | 4,1 | 88,6 | B |
| 7 | Stirnlampen | 24.600 | 3,2 | 91,8 | B |
| 8 | Funktionsunterwäsche | 20.700 | 2,7 | 94,5 | B |
| 9 | Wandersocken | 18.900 | 2,5 | 97,0 | C |
| 10 | Kocher und Zubehör | 11.200 | 1,5 | 98,4 | C |
| 11 | Karten und Führer | 6.600 | 0,9 | 99,3 | C |
| 12 | Trinkflaschen | 5.500 | 0,7 | 100,0 | C |
| Summe | 767.400 | 100,0 |
Tabelle 2: Ergebnis der ABC-Analyse. Rundungsdifferenzen sind möglich, die kumulierten Werte sind aus den ungerundeten Anteilen berechnet.
Das Ergebnis weicht leicht von der Faustregel ab: Ein Drittel der Gruppen erzielt gut 78 Prozent des Umsatzes. Das ist typisch, die 80-zu-20-Aufteilung ist ein Richtwert und kein Gesetz.
Schritt 6: Verlauf im Diagramm zeigen
Ein Diagramm macht die Verteilung auf einen Blick erfassbar. Es zeigt die Anteile als Säulen und den kumulierten Verlauf als Kurve. Steigt die Kurve zu Beginn steil an und flacht dann ab, liefern wenige Objekte den Großteil des Ergebnisses. Der Schritt ist optional, unterstützt aber das Verständnis, besonders in Gesprächen mit Kollegen oder der Geschäftsführung.
Schritt 6: Verlauf im Diagramm zeigen
Ein Diagramm macht die Verteilung auf einen Blick erfassbar. Es zeigt die Anteile als Säulen und den kumulierten Verlauf als Kurve. Steigt die Kurve zu Beginn steil an und flacht dann ab, liefern wenige Objekte den Großteil des Ergebnisses. Der Schritt ist optional, unterstützt aber das Verständnis, besonders in Gesprächen mit Kollegen oder der Geschäftsführung.
Maßnahmen nach der Einteilung der Klassen
Die Einteilung ist die halbe Arbeit. Ihren Nutzen entfaltet die Analyse erst, wenn aus den Klassen Maßnahmen werden. Sinnvoll ist es, jeder Klasse einen eigenen Umgang zuzuweisen und diesen für jedes Objekt aufzuschreiben.
| Klasse | Gruppen im Beispiel | Anteil am Umsatz | Typischer Umgang |
|---|---|---|---|
| A | 4 von 12 | 78,2 % | Eng steuern: Verfügbarkeit sichern, Einkaufskonditionen verhandeln, Beratung und Produktdarstellung pflegen |
| B | 4 von 12 | 16,3 % | Regelmäßig beobachten: Standardprozesse, Auffälligkeiten im Blick behalten |
| C | 4 von 12 | 5,5 % | Aufwand senken: Bestellungen bündeln, Auslistung prüfen |
Tabelle 3: Klassen und typischer Umgang, bezogen auf das Beispiel
Für den Online-Shop heißt das: Wanderschuhe, Rucksäcke, Wanderjacken und Zelte verdienen die meiste Aufmerksamkeit, weil ein Lieferengpass hier den Umsatz spürbar trifft. Bei Kochern, Karten und Trinkflaschen lässt sich Aufwand sparen, etwa durch größere Sammelbestellungen. Ob eine Gruppe tatsächlich ausläuft, entscheidet der Shop mit weiteren Gesichtspunkten wie Marge und Kundennutzen.
Wie unterscheidet sich die ABC-Analyse von anderen Methoden?
Die ABC-Analyse gehört zu den Verfahren der Priorisierung, die Objekte nach ihrer Bedeutung ordnen. Sie steht neben Methoden, die ähnliche Fragen mit anderen Mitteln beantworten, und sie lässt sich mit ihnen kombinieren.
- Pareto-Prinzip: Das Prinzip beschreibt eine Beobachtung. Die ABC-Analyse macht daraus ein Verfahren mit festen Schritten und Klassen.
- Eisenhower-Matrix: Die Eisenhower-Matrix ordnet Aufgaben nach Wichtigkeit und Dringlichkeit in vier Felder und eignet sich fürs Zeitmanagement. Die ABC-Analyse passt besser, wenn viele messbare Objekte nach einem Kriterium zu ordnen sind.
- WSJF: Weighted Shortest Job First priorisiert Einträge eines Backlogs, indem es die Kosten einer Verzögerung (Cost of Delay) ins Verhältnis zur Dauer setzt. Die ABC-Analyse sortiert nach einem vorhandenen Wert, WSJF bezieht den Aufwand ein.
- Variante ABC/XYZ-Analyse: Die XYZ-Analyse klassifiziert Objekte nach der Regelmäßigkeit ihres Verbrauchs oder Verkaufs: X steht für gleichmäßigen, Y für schwankenden und Z für unregelmäßigen Bedarf. Kombiniert mit der ABC-Analyse entsteht eine Matrix mit neun Feldern, die zeigt, welche wichtigen Objekte sich gut planen lassen und welche nicht.
| Klasse | X gleichmäßig | Y schwankend | Z unregelmäßig |
|---|---|---|---|
| A | Feste Liefertermine, geringe Bestände | Bestand eng beobachten | Einzelfallsteuerung, Sicherheitsbestand abwägen |
| B | Automatisch nachbestellen | Nachbestellen mit Puffer | Nach Bedarf bestellen |
| C | Automatisch in großen Mengen | Sammelbestellung | Nur auf Anfrage führen |
Tabelle 4: ABC/XYZ-Matrix mit beispielhaften Regeln für die Steuerung
Welche Regel in welchem Feld passt, hängt vom Betrieb ab. Die Tabelle zeigt nur, wie sich die Kombination nutzen lässt.
Vorteile und Nachteile der ABC-Analyse
Die ABC-Analyse bietet einige klare Vorteile:
- Die ABC-Analyse lenkt den Fokus auf das Wesentliche. Im Beispiel zeigen vier von zwölf Gruppen, wo knapp 80 Prozent des Umsatzes entstehen.
- Die Einteilung in drei Klassen reduziert die Komplexität und erspart Hunderte Einzelentscheidungen. Eine Tabelle und ein Diagramm genügen als Grundlage.
- Die Einstiegshürde ist niedrig, da die Methode kaum Einarbeitung erfordert und sich mit Papier und Stift oder einer Tabellenkalkulation durchführen lässt.
- Die Ergebnisse sind anschaulich und lassen sich anhand eines Diagramms auch in Besprechungen schnell erklären.
- Die Methode ist flexibel einsetzbar, da sich Objekte und Bewertungskriterien frei wählen lassen, vom Lieferanten bis zur Aufgabe.
Wenig überraschend gibt es auch den einen oder anderen Nachteil:
- Die Einteilung in drei Klassen ist für manche Fragestellungen zu grob. Bei Bedarf lässt sich die Analyse um weitere Klassen ergänzen.
- Die Grenzen zwischen den Klassen sind nicht fest vorgegeben. Die häufig verwendete Verteilung von 80, 15 und 5 Prozent ist lediglich eine Konvention. Dadurch kann ein Objekt knapp unterhalb einer Grenze in einer anderen Klasse landen, obwohl der Unterschied minimal ist.
- Die ABC-Analyse berücksichtigt jeweils nur ein Kriterium. Der Umsatz allein sagt beispielsweise nichts über den Gewinn aus. So kann ein Artikel der Klasse A wenig Gewinn erzielen, während ein Artikel der Klasse C besonders profitabel ist.
- Die Analyse betrachtet ausschließlich die vorliegenden Daten und berücksichtigt keine künftigen Entwicklungsmöglichkeiten. Ein neues Produkt mit guten Aussichten kann deshalb zunächst in Klasse C landen.
Die ABC-Analyse bereitet Entscheidungen vor, treffen müssen Sie diese selbst. Die Klassen sind ein Ausgangspunkt für das Gespräch, kein Urteil.
Fragen aus der Praxis
Hier finden Sie einige Fragen und Antworten aus der Praxis:
Welche Tipps helfen der Anwendung der ABC-Analyse?
Es gibt eine Reihe von sinnvollen Tipps für die Anwendung:
- Legen Sie vorab fest, welche Entscheidung die Analyse vorbereiten soll, etwa im Einkauf, in der Kundenbetreuung oder in der Budgetverteilung. Das Ziel bestimmt Kriterium und Objekte.
- Planen Sie die Auswertung mit ein. Eine Tabelle mit Klassen ohne Folgen verbessert nichts.
- Zwei Klassen genügen, wenn nur zwischen wichtig und unwichtig entschieden wird. Bei sehr vielen Objekten können bis zu sechs Klassen sinnvoll sein, damit die Steuerung feiner wird.
- Ein einzelnes Kriterium vereinfacht stark. Wiederholen Sie die Analyse deshalb mit einem zweiten, im Beispiel etwa dem Deckungsbeitrag. Weichen die A-Klassen voneinander ab, lohnt sich ein genauerer Blick.
Die Analyse bildet nur den Stand der Daten ab. Sortiment, Kunden und Aufträge verändern sich, deshalb gehört eine Wiederholung in den Kalender, zum Beispiel einmal im Jahr.
Übrigens: Auch für die Tagesplanung funktioniert eine informelle Variante. Fragen Sie sich: Welche beiden Aufgaben des Tages haben die größte Wirkung?
Was ist, wenn die Daten keine klare A-Klasse zeigen?
Verläuft die kumulierte Kurve fast gerade, sind die Werte ähnlich verteilt, und die Einteilung hilft wenig. Prüfen Sie dann zuerst die Daten: Sind die Objekte wirklich gleichartig, oder ist die Ebene zu fein oder zu grob gewählt? Statt einzelner Artikel lassen sich zum Beispiel Artikelgruppen vergleichen. Auch ein anderes Kriterium kann ein deutlicheres Bild liefern.
Geht die ABC-Analyse auch ohne Zahlen?
Ja, wenn Daten sich nicht quantifizieren lassen, etwa bei Aufgaben, die als wichtig, weniger wichtig oder unwichtig gelten sollen. Dann erfolgt die Einteilung meist intuitiv. Das Ergebnis ist weniger objektiv und hängt von der Einschätzung der Beteiligten ab. Hilfreich ist es, die Kriterien wenigstens schriftlich festzuhalten und im Team abzugleichen, damit zwei Personen zu ähnlichen Klassen kommen.
Wie gehe ich mit Objekten an der Klassengrenze um?
Legen Sie die Regel vor der Analyse fest, etwa: Ein Objekt, dessen kumulierter Anteil die Grenze erreicht, gehört noch zur höheren Klasse. Überschreitet es die Grenze, kommt es in die nächste Klasse. Entscheidend ist, dass die Regel für alle Objekte gleich gilt. Im Beispiel des Shops kommt kein Grenzfall vor, in größeren Datenbeständen ist er dagegen leicht möglich. Dokumentieren Sie die Regel, damit spätere Wiederholungen der Analyse vergleichbar bleiben.

Jetzt das Priorisierung Whitepaper kostenlos downloaden.
Alles Wichtige über Priorisierung auf einen Blick.
- Definition und Funktionsweise
- Methoden
- Vor- und Nachteile
- Herausforderungen und Tipps
Wissen auf 18 Seiten zum Mitnehmen.
Impuls zum Diskutieren:
Kunden der Klasse C bringen heute wenig Umsatz, einige davon können wachsen. Wie entscheiden Sie in Ihrem Team, welche dieser Kunden trotzdem mehr Aufmerksamkeit verdienen?
Hinweise:
Wenn Ihnen der Beitrag gefällt oder Sie darüber diskutieren wollen, teilen Sie ihn gerne in Ihrem Netzwerk. Und falls Sie sich für weitere Tipps aus der Praxis interessieren, dann testen Sie unseren beliebten Newsletter mit neuen Beiträgen, Downloads und Empfehlungen.
[1] Dickie, H. Ford: ABC Inventory Analysis Shoots for Dollars, not Pennies. In: Factory Management and Maintenance, Bd. 109, Juli 1951, S. 92–94.
[2] Lorenz, Max O.: Methods of Measuring the Concentration of Wealth. In: Publications of the American Statistical Association, Bd. 9, Nr. 70, 1905, S. 209–219.
Im Vertrieb gibt es ebenfalls den Begriff ABC; er steht für „Always Be Closing“. Es handelt sich um eine Verkaufsstrategie, die auf der Idee beruht, dass jeder Schritt, den ein Vertriebsmitarbeiter während des Verkaufsprozesses tätigt, auf den Abschluss eines Verkaufs abzielt.
Hier finden Sie ein schönes Erklärvideo zur ABC-Analyse.
Hier finden Sie einen Beitrag über die Delete-Strategie: Entlastung statt Überlastung.
Und hier finden Sie ergänzende Informationen aus unserer Rubrik Wissen kompakt:

Was ist die 80-20-Regel?

Was ist eine XYZ-Analyse?

Was ist das Paretodiagramm?
„Wissen kompakt“ ist unser Glossar für Menschen in Organisationen, die sich mit Softwareentwicklung, Projekt- und Produktmanagement beschäftigen. Für genau diese Menschen und ihre Organisationen entwickeln und modernisieren wir seit 2012 Software. Pragmatisch. ✔️ Persönlich. ✔️ Professionell. ✔️
Lernen Sie t2informatik aus Berlin als Entwicklungspartner kennen.